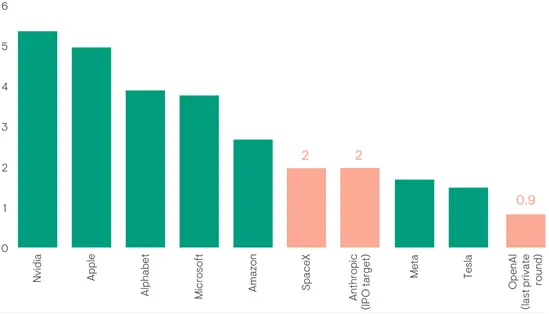
Nous sommes au milieu d’un cycle d’introduction en bourse différent de tout ce que les marchés ont connu auparavant. SpaceX se négocie actuellement à une valorisation d’environ 2 000 milliards de dollars suite à son introduction en bourse réussie en juin. Anthropic vise une valorisation similaire, tandis qu’OpenAI a déposé confidentiellement des documents auprès de la Securities and Exchange Commission des États-Unis avant une éventuelle introduction en bourse.
Le Magnificent 7 pourrait donc bientôt devenir le Magnificent 10. Ce que cela signifie pour les investisseurs dépendra non seulement des entreprises qui réussiront finalement, mais également du prix que les investisseurs paieront pour s’y exposer.
Figure 1 : Mag 10 – Capitalisation boursière (en milliards de dollars américains)
Source : Bloomberg au 29 septembre 2026.
Le 12 juin, SpaceX a été cotée à une valorisation de 1,77 billion de dollars américains, devenant immédiatement l’une des plus grandes sociétés cotées au monde et réalisant la plus grande introduction en bourse jamais enregistrée. Il se pourrait qu’elle ne détiendra pas ce record longtemps : Anthropic a révélé dans son prospectus d’introduction en bourse récemment publié qu’elle visait une valorisation indicative de 2 000 milliards de dollars américains.
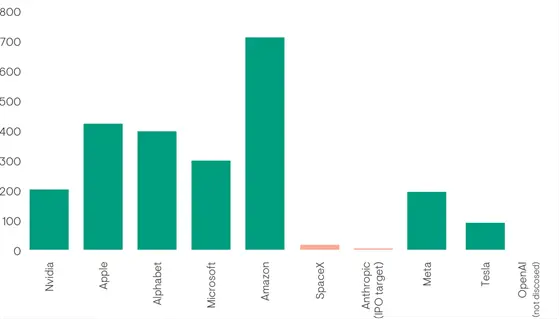
Ces valorisations d’entreprises sont encore plus frappantes par rapport aux revenus attendus des entreprises pour l’année prochaine. Les investisseurs sont donc invités à adopter une vision à long terme de leur potentiel de croissance et de profit.
Figure 2 : Mag 10 – Revenus CY25 (en millions de dollars)
Source : Bloomberg au 29 septembre 2026.
Le cas curieux de l’inclusion dans un index
La taille de ces introductions en bourse n’est qu’une partie de l’histoire. Le Nasdaq, Russell et MSCI ont raccourci la période entre la cotation et l’inclusion potentielle dans l’indice. Dans certains cas, les méga-capitalisations nouvellement cotées peuvent entrer dans les principaux indices de référence en quelques jours. Cela peut laisser moins de temps au marché pour déterminer un prix approprié avant que les fonds qui suivent ces indices n’aient besoin d’acheter les actions. Les investisseurs actifs, en revanche, conservent le pouvoir discrétionnaire de décider si la valorisation est justifiée et quand y participer.
Cependant, de solides débuts en introduction en bourse ne garantissent pas de solides rendements à long terme. Jay Ritter, professeur de finance à l’Université de Floride, étudie les performances des introductions en bourse depuis quatre décennies. Ses recherches montrent que même si les introductions en bourse ont généré un « pop » moyen le premier jour de 18,9 %, les investisseurs achetant à la fin du premier jour ont ensuite suivi le marché boursier américain dans son ensemble de 20,5 % sur environ trois ans*.
Figure 3 : La pop d’introduction en bourse peut être un mauvais indicateur des rendements à long terme
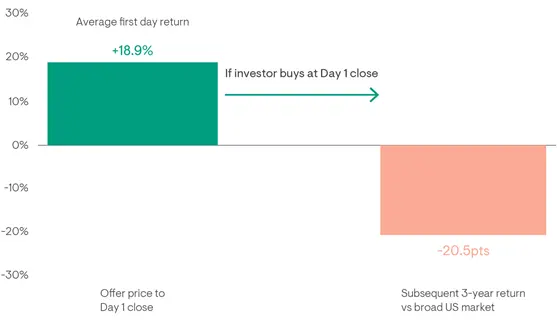
Rendement moyen le premier jour par rapport au rendement médian d’achat et de conservation sur 3 ans à partir de la première clôture, 9 195 introductions en bourse, 1975-2021. Source : Jay Ritter, Université de Floride, 2026.
Les introductions en bourse peuvent susciter une forte demande initiale et un fort enthousiasme. Au fil du temps, cependant, les rendements dépendent de la capacité de l’entreprise à générer une croissance des revenus, des bénéfices et des flux de trésorerie impliqués par sa valorisation initiale.
La leçon n’est pas que les investisseurs devraient éviter les introductions en bourse. Ils devraient être sélectifs quant aux entreprises qu’ils achètent, au moment où ils investissent et au montant qu’ils paient.
Une inclusion plus rapide dans l’indice signifie que les fonds indiciels devront peut-être acheter des actions avant qu’une découverte significative des prix n’ait eu lieu, quelle que soit la valorisation. Les investisseurs actifs ne sont pas obligés de suivre automatiquement. Ils peuvent évaluer la qualité de chaque entreprise, ses perspectives de croissance, sa capacité à générer des liquidités et sa valorisation pour soutenir les gagnants probables tout en évitant les entreprises dont les perspectives sont surévaluées en fonction du cours de l’action. À mesure que le Magnificent 7 devient le Magnificent 10, cette discrétion pourrait devenir plus précieuse que jamais.