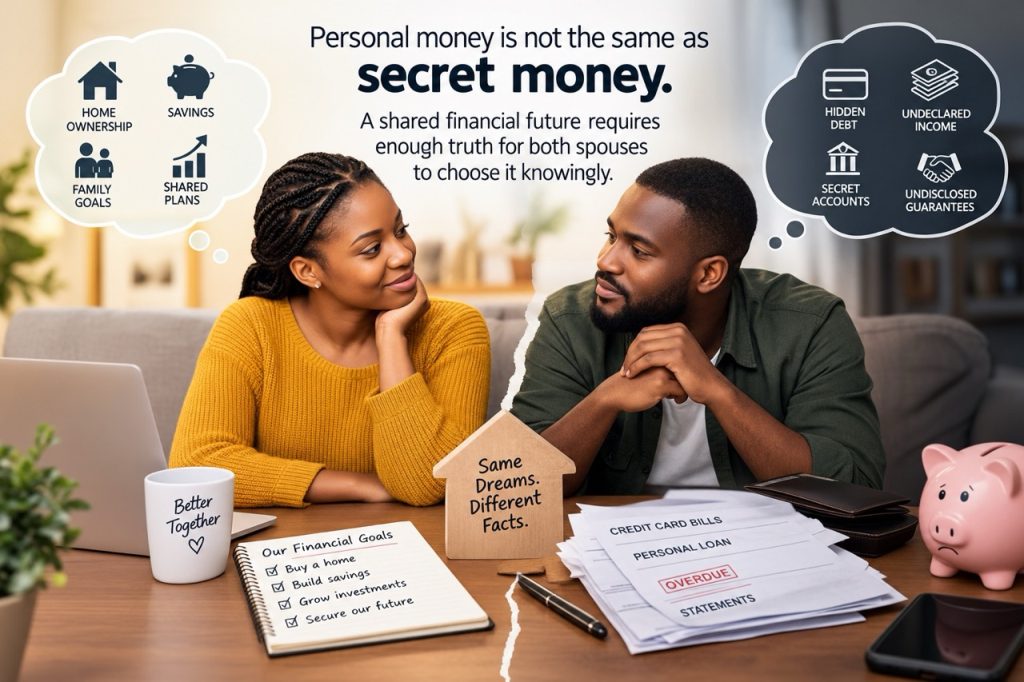
Un couple peut partager une maison et des projets tout en vivant avec deux versions de sa réalité financière. L’un des conjoints estime que le ménage n’a pas de dettes sérieuses. L’autre est au courant d’une carte de crédit impayée, d’un prêt personnel ou d’une perte commerciale. L’un croit épargner pour un dépôt immobilier, tandis que l’autre a sous-estimé ses revenus, transféré de l’argent ailleurs ou accumulé des économies dont le mariage ignore l’existence.
Le mariage n’exige pas que les gens renoncent à toute intimité financière. Une relation saine n’a pas besoin de surveillance, de mots de passe partagés ou d’explications pour chaque petit achat. Chaque conjoint peut raisonnablement conserver de l’argent de poche et un compte individuel.
L’espace financier personnel peut préserver la dignité et éviter que la vie conjugale ne devienne un audit permanent. Mais l’argent personnel n’est pas la même chose que l’argent secret. La confidentialité financière préserve la dignité personnelle ; le secret financier prive l’autre conjoint d’un choix éclairé.
La distinction ne réside pas dans le nom qui apparaît sur un compte, mais dans les conséquences de la rétention d’informations. Un compte privé utilisé pour des dépenses personnelles convenues ne peut poser aucune difficulté. Un compte non divulgué contenant des revenus qui auraient dû soutenir des obligations partagées est différent. Le test utile est simple : le fait de connaître cette information modifierait-il raisonnablement les décisions de l’autre conjoint ? Qu’elle touche à un crédit immobilier, à un apport du ménage ou à l’utilisation de l’épargne, l’information est devenue matérielle.
La dette cachée en est l’un des exemples les plus clairs. Une carte de crédit ou un prêt personnel peuvent légalement appartenir à un seul conjoint, mais leurs remboursements réduisent les ressources disponibles pour le logement, la garde d’enfants, l’épargne et la retraite. Toute dette secrète est une créance sur des revenus futurs que l’autre conjoint n’a jamais accepté de céder.
Tout manquement à la divulgation ne commence pas par une intention de tromper. Quelqu’un peut avoir honte d’avoir emprunté plus tôt ou se persuader que le problème peut être résolu avant que son conjoint n’ait besoin de le savoir. Ils effectuent des paiements minimaux et espèrent que leurs revenus futurs leur éviteront d’avoir une conversation difficile.
Le motif est peut-être la peur, mais les conséquences restent réelles. Les intérêts s’accumulent tandis que l’autre conjoint prend des décisions à partir d’informations incomplètes, acceptant peut-être un prêt hypothécaire plus important sans savoir que des revenus ont déjà été engagés. La honte peut expliquer le silence, mais elle ne supprime pas le besoin de divulgation. Un ménage ne peut pas gérer un risque qu’il ne voit pas.
Les couples n’ont pas besoin de rapports quotidiens, mais tous deux doivent comprendre ce qui est dû, les remboursements et si un compte devient difficile à gérer.

Le secret peut également concerner les revenus, les économies, les investissements et les actifs. Une personne peut recevoir une prime et n’en divulguer qu’une partie. Les revenus d’entreprise peuvent être sous-estimés. Les économies peuvent s’accumuler ailleurs pendant que le conjoint estime que tous deux contribuent tout leur disponible aux dépenses partagées.
L’épargne personnelle n’est pas automatiquement fausse. Le problème commence lorsque le secret est utilisé pour éviter des responsabilités convenues ou pour créer des options dont l’autre conjoint ignore l’existence.
Supposons qu’un des conjoints dise qu’il n’y a pas d’argent pour un dépôt immobilier tout en créant tranquillement un compte de placement. Le problème n’est pas simplement que l’argent était détenu séparément. C’est que l’autre conjoint a travaillé plus d’heures, a reporté ses objectifs personnels ou a supporté plus de dépenses parce qu’il pensait que la famille avait moins de ressources qu’elle. Les actifs cachés créent un mariage inégal : un conjoint connaît les options du ménage tandis que l’autre prend des décisions sur la base d’informations incomplètes.
La transparence ne nécessite pas de fusionner tous les comptes. Les couples peuvent tenir des comptes personnels tout en restant honnêtes concernant leurs économies et leurs investissements. La question est de savoir quelles décisions l’autre conjoint prend parce qu’il croit que l’argent n’existe pas.
Le contexte compte. Lorsque l’un des conjoints contrôle tous les revenus ou utilise sa dépendance pour empêcher l’autre de partir, l’épargne privée peut représenter une protection plutôt qu’une trahison. Un fonds créé par sécurité n’est pas moralement équivalent à un compte caché pour éviter de contribuer équitablement.
Les activités commerciales créent un autre risque caché. Le problème devient important lorsque l’épargne du ménage, le crédit personnel ou les biens familiaux sont utilisés sans que les deux conjoints n’en comprennent l’exposition.
Le ménage doit savoir ce qui a été investi, quelles dettes ou obligations fiscales existent et si des garanties ont été données. Une garantie est dangereuse car aucun argent ne quitte initialement le ménage, mais un défaut de paiement peut ultérieurement exposer les revenus, l’épargne ou la propriété. Une perte commerciale secrète ne reste pas à l’intérieur de l’entreprise lorsque le ménage est censé l’absorber.
L’argent envoyé clandestinement à des proches soulève le même problème. Un don modeste provenant de l’argent de poche personnel peut ne nécessiter aucune discussion, mais un transfert important ou récurrent qui réduit l’épargne partagée est différent. Un envoi de fonds caché peut retarder un dépôt immobilier, affaiblir les réserves d’urgence ou créer une pénurie inexpliquée dans le budget.
La générosité peut être honorable, mais le secret prive l’autre conjoint de la possibilité de comprendre le coût et de planifier en conséquence. Les couples peuvent éviter de transformer chaque transfert en négociation en se mettant d’accord sur ce qui peut provenir des allocations personnelles et sur le niveau de soutien qui nécessite une discussion.
Qu’il s’agisse des dettes, des actifs, des pertes d’entreprise, des garanties et des envois de fonds, le critère reste le même : la divulgation modifierait-elle raisonnablement les choix que fait l’autre conjoint ? Deux personnes ne peuvent pas construire un avenir financier à partir de deux ensembles de faits différents.
Lorsqu’un secret est découvert, le premier réflexe peut être de se concentrer sur le montant en jeu. Quel est le montant de la dette ? Combien était caché ? L’entreprise peut-elle se redresser ? Ces questions sont importantes, mais elles ne rendent pas compte de l’intégralité du préjudice. Un conjoint peut être plus perturbé par la durée de la dissimulation, les fausses explications répétées ou la découverte que des décisions importantes ont été prises à partir d’informations inexactes.
La dette peut être restructurée et l’épargne reconstituée. La confiance est plus difficile à rétablir car le conjoint blessé peut remettre en question chaque conversation antérieure. Une erreur révélée rapidement est différente d’années de dissimulation.
La divulgation volontaire est importante. Parler d’un problème à un conjoint avant qu’il ne soit découvert n’efface pas l’erreur, mais cela montre une volonté de restaurer l’honnêteté. La divulgation doit également être complète. Révéler une carte de crédit tout en en cachant une autre ne fait que prolonger la tromperie.
Le but n’est pas la confession en soi. Il s’agit de rétablir une situation financière précise à partir de laquelle les deux conjoints peuvent prendre des décisions. Cela peut nécessiter un compte rendu clair des dettes importantes, des économies, des investissements, des obligations commerciales, des garanties et des engagements récurrents. Un problème gérable peut nécessiter un budget et un plan de remboursement révisés. Les cas plus graves peuvent nécessiter des conseils en matière de dette, des conseils ou des conseils juridiques.
L’honnêteté financière ne garantit pas un accord, mais le secret garantit qu’un désaccord arrivera trop tard.
Rétablir la confiance ne doit pas signifier une surveillance permanente. Donner à l’un des conjoints un contrôle total sur les comptes de l’autre peut remplacer le secret par la domination financière. L’objectif devrait être d’avoir une visibilité sur les risques importants tout en préservant une indépendance raisonnable.
Les couples peuvent convenir que les dépenses personnelles ordinaires restent privées tandis que les nouveaux emprunts, les achats importants, les garanties, les investissements majeurs et les transferts récurrents sont discutés. Ces attentes devraient s’appliquer également. La transparence perd de sa légitimité lorsqu’une personne exige la divulgation tout en traitant ses propres finances comme étant indiscutables.
Des conversations périodiques peuvent déterminer si les revenus, les dettes, les économies ou les obligations familiales ont changé de manière significative. Les deux conjoints doivent savoir où sont conservées les informations importantes, même s’ils ne partagent pas tous les mots de passe.
Si l’un des conjoints tombe gravement malade, décède ou perd sa capacité, l’autre ne doit pas découvrir que le système financier de la famille dépend des connaissances détenues par une seule personne. La transparence n’est pas seulement une défense contre la tromperie. Cela fait partie de la résilience des ménages.
Les difficultés financières ne prouvent pas qu’un mariage a échoué. Les gens perdent leur emploi, les entreprises sont en difficulté et des dépenses imprévues surviennent. Les couples peuvent faire face à ces problèmes ensemble lorsque tous deux savent que les faits sont complets. Le secret change le problème car il supprime la possibilité d’une planification conjointe jusqu’à ce que les conséquences soient arrivées.
Un mariage peut survivre plus facilement à des difficultés financières qu’à deux versions distinctes de la vérité.
Les comptes personnels, l’épargne individuelle et les dépenses privées peuvent tous exister au sein d’une vie financière partagée. Ce qui ne peut pas rester caché en toute sécurité, ce sont les dettes, les engagements et les actifs qui affectent matériellement les deux conjoints.
La frontière entre vie privée et tromperie est tracée selon que la rétention d’informations prive l’autre conjoint de la capacité de prendre une décision éclairée. Deux personnes n’ont pas besoin de renoncer à toute indépendance financière pour construire un seul avenir. Mais ils doivent s’appuyer sur les mêmes faits.
L’argent personnel n’est pas la même chose que l’argent secret. Un avenir financier partagé nécessite suffisamment de vérité pour que les deux conjoints puissent le choisir en connaissance de cause.
Le Dr Shame Mugova est maître de conférences en finance à la Birmingham City University. Les opinions exprimées sont les siennes et ne reflètent pas nécessairement celles de NewZimbabwe.com