Certains couples cumulent chaque salaire, compte d’épargne et dépenses du ménage. D’autres gardent leurs finances presque entièrement séparées. Beaucoup utilisent un compte conjoint pour les dépenses communes tout en conservant des comptes individuels pour leur usage personnel.
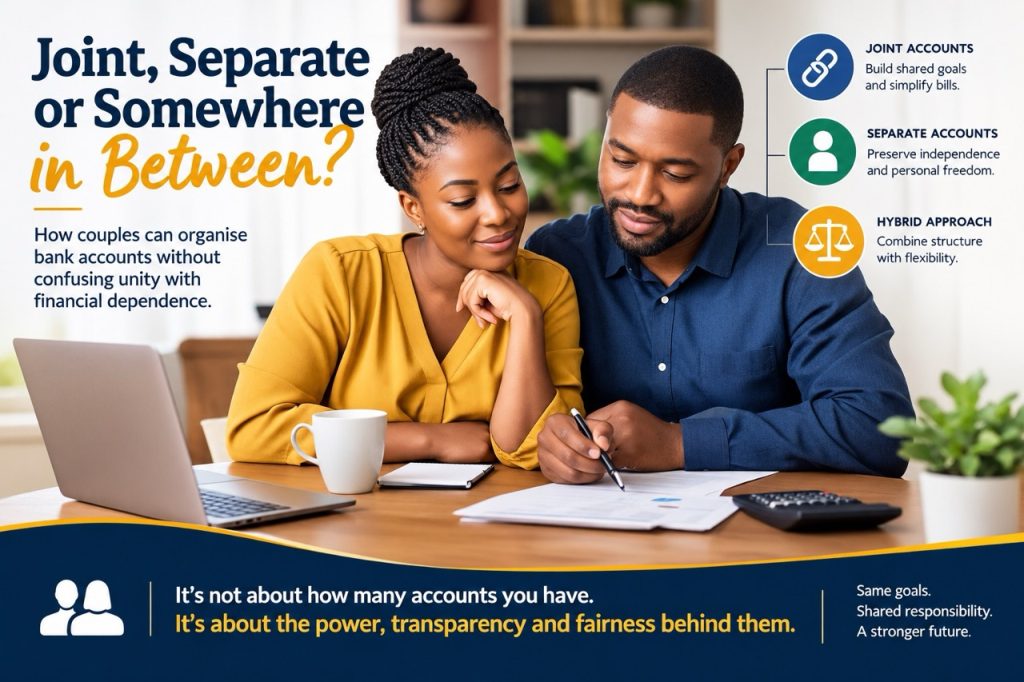
Aucun de ces arrangements n’est automatiquement plus aimant ou responsable. Un compte conjoint peut simplifier les factures et clarifier les objectifs partagés. Des comptes séparés peuvent préserver l’indépendance. Un arrangement hybride peut offrir à la fois une structure et une liberté personnelle. Le succès de tout système dépend moins du nombre de comptes que du pouvoir et des responsabilités qui leur sont attachés.
Un compte conjoint est un outil financier et non une preuve de confiance.
L’argent peut entrer dans un compte tandis que le contrôle reste entre les mains d’une seule personne. Un conjoint peut gérer les cartes et les virements et décider ce qui constitue une dépense nécessaire. Sur le papier, les deux y ont accès. En pratique, une seule personne contrôle les choix financiers du ménage.
L’inverse peut aussi être vrai. Un couple peut tenir des comptes séparés tout en restant transparent sur les revenus, l’épargne et les projets partagés. Chacun contribue aux coûts convenus, tous deux comprennent la situation du ménage et aucun des deux n’utilise son indépendance pour éviter ses responsabilités.
Un mariage peut avoir trois comptes et un plan financier, ou un compte et deux agendas concurrents.
La vraie question est de savoir si les deux époux ont une visibilité, une dignité et une voix. Chacun peut-il répondre à ses besoins ordinaires sans humiliation ? Les deux influencent-ils les décisions en matière d’épargne, d’emprunt et d’achats importants ?
Cela est important là où les revenus diffèrent. Le salaire le plus élevé peut considérer le salaire comme une preuve d’une plus grande autorité. Pourtant, l’un des conjoints peut gagner moins parce qu’il s’occupe des enfants, gère le foyer, réduit les heures de travail ou soutient la carrière de l’autre. Ces activités n’apparaissent pas sur une fiche de paie, mais elles contribuent à créer les conditions permettant d’obtenir des revenus plus élevés.

Un salaire plus élevé n’achète pas une voix plus importante dans le mariage.
Un conjoint qui ne gagne pas d’argent ne peut contribuer aucune somme d’argent tout en assumant des responsabilités qui nécessiteraient autrement la garde d’enfants, une aide domestique ou un sacrifice de carrière. Traiter l’argent des ménages comme appartenant principalement au salarié ignore les aspects économiques plus larges grâce auxquels ce revenu est devenu possible.
Aucun adulte ne devrait avoir à demander de l’argent pour chaque dépense ordinaire comme s’il recevait une allocation d’un parent. Répartir les tâches financières peut être efficace, mais le conjoint qui paie les factures ne devrait pas devenir la seule personne à comprendre ou à contrôler le système.
Dans un accord entièrement conjoint, la plupart des revenus sont versés dans des comptes partagés. Les factures, les économies, les investissements et les dépenses personnelles proviennent du même pool. Cela peut rendre la situation du ménage plus facile à voir, supprimer les calculs mensuels pour savoir qui doit quoi et reconnaître que le revenu soutient un ménage créé par les deux personnes.
Pourtant, les comptes conjoints ne créent pas automatiquement l’égalité. Lorsque chaque achat est visible, la transparence peut devenir surveillance. L’arrangement devient plus troublant lorsqu’une seule personne contrôle l’accès ou décide quelles dépenses sont légitimes. Les couples doivent également comprendre le mandat de la banque, y compris ce que chaque titulaire peut retirer ou organiser.
L’argent commun sans prise de décision commune n’est pas un partenariat financier.
Un système commun viable nécessite des connaissances partagées, et pas seulement des noms partagés. Les deux conjoints doivent comprendre les revenus, les dettes et les économies du ménage. Chacun devrait également disposer d’argent de poche personnel pouvant être utilisé sans explication. Son objectif n’est pas le secret, mais la dignité.
À l’opposé, chaque conjoint peut percevoir un revenu sur un compte individuel, payer une part convenue des dépenses du ménage et gérer le reste de manière indépendante. Cela peut convenir aux couples qui valorisent l’autonomie ou qui ont des obligations établies.
Toutefois, des comptes distincts peuvent créer une distance lorsqu’ils ne sont pas pris en charge par un forfait commun. Un couple peut diviser efficacement les factures sans jamais discuter d’épargne, de placements ou de retraite. Un conjoint peut accumuler des richesses tandis que l’autre utilise la quasi-totalité de ses revenus pour faire fonctionner le ménage.
Des comptes séparés peuvent protéger l’indépendance, mais ils ne devraient pas créer des avenirs financiers distincts.
Les règles de cotisation sont centrales. Un partage égal des liquidités peut paraître neutre mais devenir injuste lorsque les revenus diffèrent fortement. Une approche proportionnelle, dans laquelle chacun contribue en fonction de ses revenus, peut laisser à chacun une liberté personnelle raisonnable. D’autres couples peuvent mettre en commun leurs revenus pour des engagements partagés et transférer des allocations personnelles similaires à chaque conjoint.
Il n’existe pas de formule unique pour chaque foyer. Ce qui compte est de savoir si cet arrangement reflète la capacité de gain, le travail non rémunéré et les choix faits ensemble. Des comptes séparés ne devraient pas laisser à l’un des conjoints la majeure partie du revenu disponible tandis que l’autre s’occupe du ménage.
Entre les arrangements entièrement conjoints et entièrement séparés se trouve le modèle hybride. Les revenus peuvent être versés sur des comptes personnels avant que les transferts convenus ne soient effectués sur un compte familial. Alternativement, les salaires peuvent être déposés sur un compte commun, à partir duquel les allocations personnelles sont transférées vers des comptes individuels. L’épargne partagée peut également être séparée des dépenses quotidiennes.
Les comptes personnels peuvent préserver la liberté ; les comptes conjoints peuvent organiser la responsabilité. Les deux ne sont pas obligés de rivaliser.
Une version pratique peut inclure un compte pour les factures, un autre pour l’épargne partagée et un compte personnel pour chaque conjoint. Mais les couples doivent encore décider ce qui est partagé, comment les cotisations sont calculées et comment les revenus supplémentaires sont liés aux objectifs communs.
Ces questions sont particulièrement importantes pour les ménages de la diaspora qui assument des obligations dans différents pays. L’un des conjoints peut payer un loyer ou une hypothèque là où le couple vit, subvenir aux besoins de parents ailleurs et investir dans l’immobilier à l’étranger. Sans cadre commun, chacun peut considérer ses engagements personnels comme intouchables tout en s’attendant à ce que le revenu de l’autre fasse vivre le ménage.
L’indépendance financière devrait donner à chaque conjoint de la dignité, et non permettre à l’un des conjoints d’échapper aux responsabilités partagées.
Quelle que soit la structure choisie par un couple, elle doit répondre à trois questions : comment les obligations communes seront financées, comment le patrimoine partagé sera construit et comment chaque époux conservera une liberté personnelle raisonnable.
Cela devrait également changer lorsque la vie change. Un système qui fonctionne lorsque les deux conjoints travaillent peut devenir injuste en cas de congé parental, de maladie, de chômage, d’études ou de responsabilités familiales. Une formule de cotisation convenue lorsque les deux salaires gagnés sont similaires peut rester inchangée après la diminution de la capacité de gain d’une personne.
Un arrangement financier peut rester égal sur le papier longtemps après qu’il soit devenu injuste dans la pratique.
Les couples devraient examiner non seulement ce que chacun apporte, mais aussi ce qui reste par la suite. L’un des conjoints ne devrait pas terminer chaque mois avec des économies et une liberté substantielles tandis que l’autre n’a presque rien parce qu’il a porté des responsabilités qui ont réduit ses revenus.
Un nouvel enfant, une promotion, un déménagement, une perte d’emploi ou le lancement d’une entreprise devraient déclencher un examen. La conversation n’a pas besoin d’inspecter chaque achat. Il convient de se demander si le partage des coûts, l’épargne et la liberté personnelle restent équilibrés.
Cet arrangement doit également fonctionner lorsque la vie devient imprévisible. Si une seule personne comprend les comptes, les assurances, les dettes et les investissements, le ménage peut se retrouver financièrement paralysé en cas de maladie ou de deuil.
Les deux conjoints doivent savoir où sont détenus les revenus, quelles factures sont payées, quelles dettes existent, où sont conservés les documents importants et comment accéder à l’argent essentiel. Ils n’ont pas besoin de mémoriser tous les mots de passe, mais ils ne devraient pas non plus être incapables de poursuivre la vie financière du foyer.
Le conjoint qui gère l’argent ne devrait pas devenir le conjoint qui possède les informations.
Les comptes personnels peuvent préserver l’indépendance, mais le ménage ne devrait pas être incapable de payer le logement, la nourriture et les services publics, car tous les fonds accessibles sont contrôlés par une seule personne. Les assurances, les testaments, les pensions et la désignation des bénéficiaires font également partie du même système.
La structure du compte doit suivre le plan financier et non le remplacer. Un couple peut partager des factures sans créer de richesse commune, ou mettre chaque euro sur un seul compte sans se mettre d’accord sur les priorités.
Un mariage peut avoir un seul compte bancaire sans avoir une seule direction financière.
Pour certains couples, un arrangement entièrement conjoint simplifiera la vie financière et exprimera le partenariat. Pour d’autres, des comptes séparés avec des contributions convenues préserveront leur autonomie tout en respectant les obligations communes. Beaucoup trouveront peut-être qu’un arrangement hybride offre le meilleur équilibre.
Aucune structure ne supprime le besoin de communication. Les comptes conjoints peuvent être contrôlés injustement. Des comptes séparés peuvent masquer un creusement des inégalités. Les arrangements hybrides peuvent devenir symboliques si les responsabilités qui en découlent ne sont jamais discutées.
Deux personnes n’ont pas besoin d’un seul compte bancaire pour construire un avenir. Ils ont besoin d’un système dans lequel les responsabilités sont partagées, les informations sont visibles et l’indépendance d’aucun des conjoints ne dépend de la permission de l’autre.
La meilleure structure de compte n’est pas celle qui semble la plus unie. C’est celui qui donne aux deux époux visibilité, dignité et voix juste.
Le Dr Shame Mugova est maître de conférences en finance à la Birmingham City University. Les opinions exprimées sont les siennes et ne reflètent pas nécessairement celles de NewZimbabwe.com


Commun, séparé ou quelque part entre les deux ? Comment les couples peuvent organiser leurs comptes bancaires sans confondre unité et dépendance financière