Amos Khaemba, journaliste à Togolais.info, apporte plus de quatre ans d’expérience dans la couverture de la politique et de l’actualité au Kenya.1
Le Cabinet du comté de la ville de Nairobi a ordonné à tous les propriétaires fonciers et aux institutions bénéficiant d’exonérations de taxes foncières de présenter une nouvelle demande, à la suite de l’introduction de la National Rating Act, 2024, qui a abrogé les lois en vertu desquelles la plupart de ces exemptions avaient été initialement accordées.
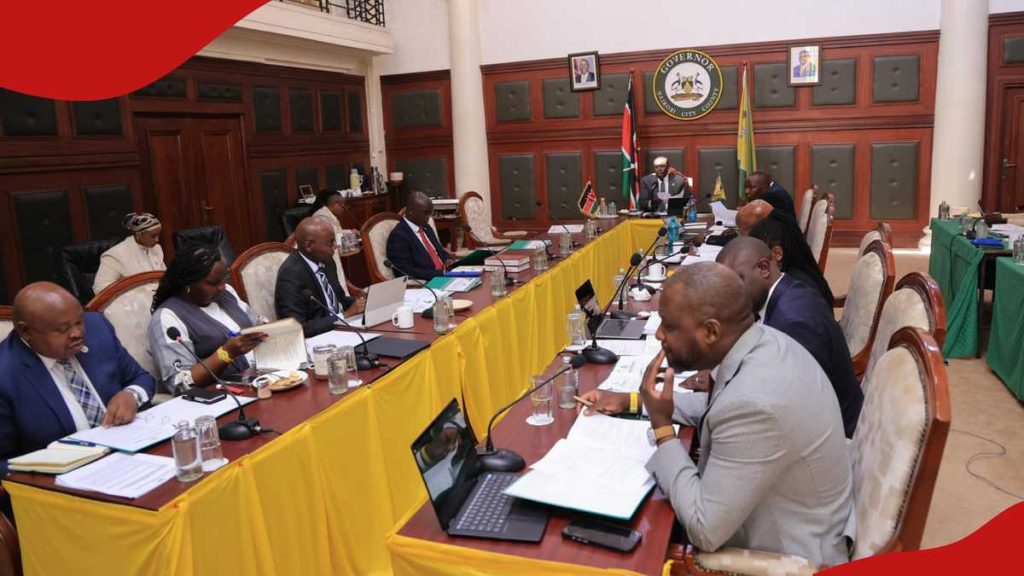
Le gouverneur Sakaja Johnson a présidé la session du cabinet le 13 octobre 2026, au cours de laquelle la résolution a été adoptée.
La décision exige que le sous-secteur des terres de la mairie examine toutes les demandes d’exemption par rapport au cadre juridique révisé, vérifie l’utilisation de la propriété par le biais d’inspections sur site et mette à jour les registres du comté avant le cycle de facturation du 1er janvier 2027.
Ce que change la nouvelle loi
La National Rating Act, entrée en vigueur le 24 décembre 2024, restreint les catégories de biens éligibles à l’exonération.
Les terrains utilisés pour le culte religieux public, les cimetières, les crématoires, les établissements de santé publics, les établissements d’enseignement publics, les bibliothèques, les musées, les terrains de sport publics extérieurs, les barrages, les voies de passage et les monuments nationaux continuent d’être admissibles. Les terres agricoles en pleine propriété et les terres utilisées exclusivement à des fins publiques, telles que les routes, les services publics et les parcs, sont également exclues des tarifs du comté.
La principale différence par rapport au cadre précédent est que les institutions privées ne bénéficient plus des mêmes protections générales.
En vertu des lois abrogées, les hôpitaux, les écoles et les terrains de sport étaient exonérés, quel que soit leur propriétaire, à condition qu’ils ne soient pas exploités dans un but lucratif.
La nouvelle loi restreint ces exemptions à des établissements publics spécifiés, ce qui signifie que les hôpitaux privés, les cliniques, les écoles, les collèges, les universités et les clubs sportifs pourraient désormais être soumis à des tarifs assujettis. Les institutions caritatives et les foyers d’étudiants perdent également les exemptions expresses dont ils bénéficiaient auparavant.
Les institutions religieuses conservent la protection pour les terrains utilisés pour le culte, mais tout développement commercial sur le même terrain, comme des logements locatifs ou des locaux commerciaux, ne sera pas automatiquement éligible.
Le gouverneur Sakaja a répondu directement à ce sujet : « Les lieux de culte restent protégés, et à juste titre. Mais un immeuble de magasins ou d’appartements situé dans le même complexe est une entreprise, et la loi le traite désormais comme tel. »
Les propriétaires qui louent des biens immobiliers à des ambassades ou des missions diplomatiques étrangères seront également redevables des tarifs lorsque ces biens restent enregistrés à leur nom.
Comment postuler
S’adressant à TUKO.co.k, le receveur des revenus du comté, Tiras Njoroge, a confirmé que les demandes doivent être soumises au membre du comité exécutif du comté responsable des terrains à l’hôtel de ville.
« Les documents requis comprennent un numéro de référence de parcelle ou de terrain, un numéro de compte tarifaire, une preuve de propriété et la disposition spécifique de la loi en vertu de laquelle le demandeur demande une exemption. Des preuves à l’appui de l’utilisation actuelle de la propriété, telles que des photographies, des documents d’enregistrement ou un plan de situation, sont également requises. Lorsque le terrain sert à plus d’un objectif, les candidats doivent clairement identifier la partie pour laquelle l’exemption est demandée », a déclaré Njoroge.
Le comté a également précisé que pour les propriétés auparavant exonérées, les taux fonciers ont commencé à s’accumuler à partir de la date d’entrée en vigueur de la National Rating Act, ce qui signifie que les montants impayés peuvent déjà s’appliquer avant même le début du cycle de facturation de 2027.