Pour de nombreux couples africains de la diaspora, l’achat d’une maison n’est pas simplement une autre étape de la vie adulte. Il s’agit peut-être du premier actif substantiel créé par une famille avec peu de patrimoine hérité dans le pays où vit actuellement le couple.
Souvent, le dépôt n’est pas renforcé par l’aide des parents. Le flux financier pourrait évoluer dans la direction opposée puisque le couple soutient des proches en Afrique tout en payant le loyer, en faisant face aux frais d’immigration et en épargnant pour une maison. Certains couples n’achètent pas de maison avec l’aide de leurs parents. Ils achètent une maison tout en aidant leurs parents à survivre.
L’un des conjoints peut avoir épargné plus directement pour le dépôt, tandis que l’autre transportait des fonds, des frais de garde d’enfants ou des dépenses quotidiennes qui rendaient cette épargne possible. Le transfert à l’avocat peut montrer qui a contribué le plus en espèces à la conclusion, mais pas l’ensemble du partenariat derrière cela.
Après des années de location ou de vie dans l’incertitude liée à l’immigration, recevoir les clés peut représenter la stabilité, l’appartenance et la preuve que la migration a produit quelque chose de durable.
Financièrement, cependant, la maison est un atout tandis que l’hypothèque est le passif utilisé pour la financer. Les capitaux propres correspondent globalement à la valeur marchande de la propriété moins l’encours de l’emprunt garanti par celle-ci. Si une maison vaut 300 000 £ et que le solde hypothécaire est de 240 000 £, le ménage dispose d’environ 60 000 £ de capitaux propres avant les frais de vente. La valeur de la maison n’est pas la même que la richesse que le ménage peut en tirer.
La partie d’un versement hypothécaire qui rembourse le principal réduit la dette et renforce les capitaux propres. Les intérêts représentent le coût de l’emprunt et ne créent pas de propriété. Les capitaux propres peuvent augmenter à mesure que le prêt est remboursé ou que la propriété s’apprécie, mais ils peuvent également diminuer si les prix baissent. La propriété peut créer de la richesse, mais elle ne garantit pas un rendement rentable.
La location permet toujours d’acheter un logement, de la flexibilité et de s’affranchir de nombreux coûts de réparation, même si elle ne donne au locataire aucune part de propriété. Les propriétaires peuvent constituer une valeur nette, mais ils supportent également des intérêts, des frais d’entretien, d’assurance et de transaction. Le loyer permet d’acheter un logement et de la flexibilité. Une hypothèque permet d’acheter un logement tout en créant progressivement un actif, mais la propriété comporte également des coûts et des risques.
L’immobilier est relativement peu liquide. Vendre prend du temps et oblige la famille à avoir besoin d’un endroit où vivre. Emprunter sur les capitaux propres accumulés ne libère des liquidités qu’en créant davantage de dettes et en mettant une plus grande partie de la maison en danger.

La valeur nette de la propriété peut renforcer le bilan d’une famille, mais emprunter sur cette valeur transforme une partie de cette solidité en dette.
Une maison ne doit donc pas devenir l’intégralité du plan financier de la famille. Les ménages de la diaspora peuvent avoir besoin d’argent rapidement lorsqu’un parent tombe malade ou que des funérailles ont lieu à l’étranger. Les richesses enfermées dans des murs ne peuvent pas toujours répondre à un besoin urgent. Les familles ont toujours besoin d’épargnes d’urgence, de retraites et de placements liquides en plus de la propriété.
Une fois la signification financière de la maison comprise, la question suivante est celle de la propriété. Pour la plupart des couples qui achètent une maison familiale ordinaire, la propriété personnelle directe constitue généralement le point de départ le plus évident. Les sociétés et les fiducies peuvent avoir leur utilité, mais elles ne devraient pas devenir la solution par défaut simplement parce qu’elles semblent sophistiquées.
Avoir les deux noms sur l’hypothèque et le titre ne répond pas à toutes les questions. L’hypothèque identifie qui est responsable envers le prêteur ; les modalités de propriété déterminent comment le couple bénéficie de la propriété et ce qui se passe en cas de décès de l’un des propriétaires.
En Angleterre et au Pays de Galles, les couples détiennent généralement les intérêts bénéficiaires en tant que copropriétaires, où le survivant reçoit normalement la propriété automatiquement, ou en tant que locataires communs, où des actions définies peuvent être transmises par testament. Les règles diffèrent ailleurs, donc un conseil juridique approprié est important.
Une adresse partagée ne crée pas automatiquement une compréhension partagée de la propriété.
Un conjoint peut supposer que la maison appartient à parts égales aux deux conjoints parce qu’ils sont mariés. L’autre peut croire qu’un dépôt plus important ou une contribution hypothécaire plus élevée crée une créance plus importante. L’égalité de propriété peut convenir aux couples qui considèrent la maison comme un bien familial partagé. Des parts inégales peuvent convenir aux couples qui souhaitent délibérément que la propriété reflète des apports différents.
Le danger n’est ni l’un ni l’autre. Il s’agit de deux personnes vivant dans la même maison tout en croyant avoir convenu de arrangements financiers différents.
Le dépôt est souvent doté d’une trop grande autorité. L’un des conjoints a peut-être accumulé plus d’argent, mais l’autre peut avoir couvert le loyer, les envois de fonds, la garde des enfants et les dépenses quotidiennes pendant que ces économies étaient constituées. Le dépôt peut montrer qui est arrivé à l’achèvement avec plus d’argent, mais pas l’historique qui a rendu cela possible. La caution peut ouvrir la porte, mais elle ne paie pas nécessairement pour toute la maison.
La même chose s’applique après l’achat. Un conjoint peut payer l’hypothèque tandis que l’autre couvre la nourriture, les services publics, le transport, l’assurance et la garde des enfants. Le relevé bancaire peut donner l’impression qu’une personne construit seule la propriété, même si l’autre finance le ménage qui l’entoure.
Le couple doit se mettre d’accord sur la question de savoir si la maison est un bien familial partagé ou si la propriété doit suivre de plus près les contributions financières. Les paiements ultérieurs importants, comme une prolongation ou un trop-payé hypothécaire important, ne devraient pas non plus être laissés à des souvenirs concurrents. La personne qui effectue le versement hypothécaire n’est pas toujours la seule à rendre le prêt hypothécaire possible.
Pour la plupart des ménages, l’arrangement le plus solide reste simple : propriété directe, documentation claire, assurance appropriée et testaments correctement préparés. Les sociétés et les fiducies peuvent servir des objectifs spécifiques, mais peuvent entraîner des conséquences juridiques, fiscales et administratives supplémentaires. La structure la plus compliquée n’est pas nécessairement la plus intelligente.
La question de la propriété peut également s’étendre à plusieurs pays. En achetant une maison en Grande-Bretagne, le couple peut construire une maison pour ses parents, contribuer à l’achat de terres familiales ou investir dans l’immobilier au Zimbabwe, en Afrique du Sud ou ailleurs. Ces actifs peuvent avoir une signification émotionnelle énorme, mais la propriété émotionnelle n’est pas toujours une propriété légale.
À qui appartient le terrain, qui peut l’occuper et peut-il être loué ou vendu ? L’argent est-il un cadeau, un soutien familial ou un investissement ? Quelqu’un peut passer des années à améliorer une propriété qu’il ne contrôle pas légalement. Un couple ne devrait pas passer des années à bâtir un actif dont la propriété n’existe que dans les conversations familiales.
Le couple doit également décider de la fonction de chaque propriété. Une maison en Afrique peut accueillir des parents, devenir une future maison de retraite, générer des revenus locatifs ou transmettre aux enfants, mais un seul bâtiment ne peut pas toujours répondre à tous ces objectifs.
Un logement occupé par les parents peut remplir une responsabilité importante sans être un placement liquide appartenant entièrement au couple. Cela ne rend pas les dépenses inutiles. Cela signifie simplement qu’il ne faut pas confondre soutien familial et investissement personnel.
À mesure que le prêt hypothécaire diminue et que la valeur nette augmente, la maison devient partie intégrante du domaine familial. La planification successorale devrait commencer par le conjoint survivant. Si l’une des personnes décède, l’autre peut-elle continuer à payer l’hypothèque, l’assurance, l’entretien et les frais de subsistance ? Une maison de valeur ne crée pas automatiquement un logement abordable lorsqu’un revenu disparaît.
L’assurance vie peut aider à réduire l’hypothèque ou à remplacer la perte de revenu, tandis que les testaments et les accords de propriété devraient soutenir la même intention. Certains couples peuvent souhaiter que le survivant hérite purement et simplement de la propriété. D’autres voudront peut-être que le survivant reste dans un logement sûr tout en préservant une partie de sa valeur pour les enfants.
La propriété immobilière répond à qui détient l’actif aujourd’hui ; la planification successorale répond à qui devrait en bénéficier demain.
La maison peut représenter des décennies de migration, d’envois de fonds et de sacrifices, mais les enfants peuvent faire carrière ailleurs ou n’avoir aucun intérêt à devenir propriétaires. Laisser à plusieurs enfants une propriété indivisible peut transférer des désaccords aux côtés de la richesse.
Les enfants n’ont pas toujours besoin d’hériter de la maison. Ils devront peut-être hériter de la valeur créée par la maison.
Vendre la propriété après le décès des deux parents ne constitue pas nécessairement la destruction d’un héritage. C’est peut-être le moyen le plus clair de libérer et de distribuer la richesse que le couple a bâtie pendant des décennies. Il en va de même pour les biens immobiliers en Afrique, qui peuvent avoir une valeur émotionnelle tout en produisant peu de valeur financière accessible et nécessitant un entretien à l’étranger.
Le plan doit être revu après des changements familiaux, patrimoniaux ou financiers importants. Un nouvel enfant, une migration, un deuxième bien, une maladie grave ou un changement de revenu peuvent rendre la solution initiale inadaptée.
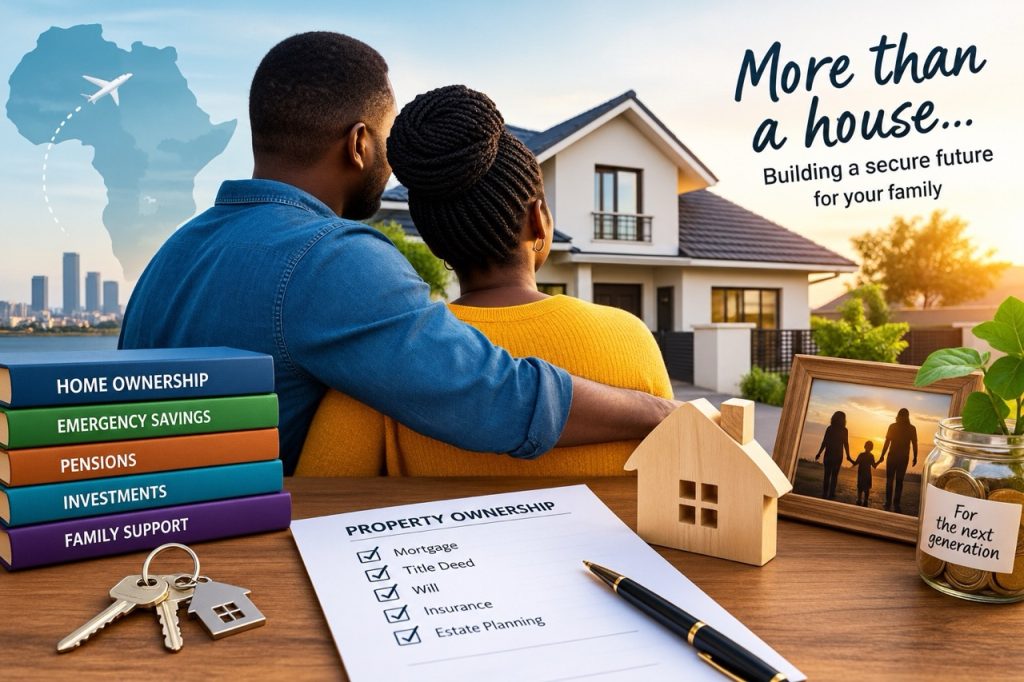
L’achat d’une maison ensemble ne devrait pas se résumer à un prêt hypothécaire et à un jeu de clés. Le couple doit comprendre comment la propriété est possédée, comment la dette sera supportée, ce que signifient des contributions inégales, comment le conjoint survivant sera protégé et si les enfants doivent hériter de l’immeuble ou de sa valeur.
La maison familiale doit protéger le couple pendant qu’il vit et lui transférer clairement de la valeur lorsqu’il n’est plus là.
Pour de nombreux couples de la diaspora, l’achat d’une maison ne constitue pas la continuation d’un patrimoine hérité. C’est le début. L’héritage le plus solide pourrait donc être bien plus que la maison elle-même. Il s’agit peut-être de la liquidité, de la clarté, de la protection et de la base financière dont la propriété a permis à la prochaine génération d’hériter.
Le Dr Shame Mugova est maître de conférences en finance à la Birmingham City University. Les opinions exprimées sont les siennes et ne reflètent pas nécessairement celles de NewZimbabwe.com